در سایه تشدید بحران خاورمیانه، افزایش دستاوردهای اقتصادی - نظامی پکن روبهفزونی است؛
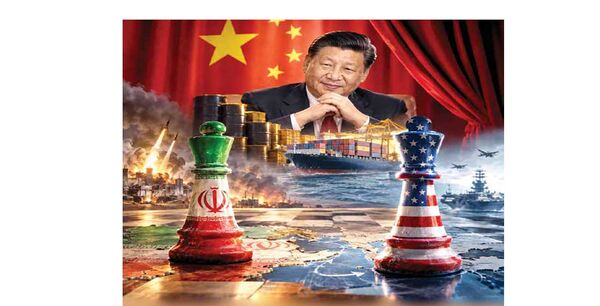
چین، برندة پردهنشین جنگ ایران و آمریکا
رامین پرتو
جنگ در خاورمیانه، در کنار خسارتهای انسانی، نظامی و اقتصادی برای کشورهای درگیر، فرصتی برای چین فراهم کرده است تا بدون ورود مستقیم به میدان نبرد، از تحولات نظامی، آشفتگی بازار انرژی و تغییر مسیر مبادلات تجاری برای تقویت موقعیت خود بهره ببرد. پکن نه توانسته و نه لزوماً خواسته است نتیجه جنگ را تعیین کند؛ بااینحال، برخورداری از ظرفیتهای اطلاعاتی، ذخایر راهبردی و روابط اقتصادی گسترده، امکان استفاده از بخشی از پیامدهای این بحران را برای آن فراهم کرده است.
اهمیت این وضعیت زمانی بیشتر میشود که منابع نظامی آمریکا تحت فشار قرار گرفته، اقتصاد ایران آسیب دیده و امنیت انتقال انرژی در منطقه با مخاطرات تازهای روبهرو شده است. چین میکوشد میان حفظ مناسبات خود با تهران، مدیریت روابط با واشنگتن و حفاظت از منافع اقتصادیاش در کشورهای حوزه خلیج فارس توازن برقرار کند. بنابراین، توصیف پکن بهعنوان برنده جنگ تنها زمانی دقیق است که میان فرصتهای ایجادشده، دستاوردهای بالفعل و هزینههای احتمالی آینده تمایز قائل شویم.
بهرهبرداری از میدان نبرد
یکی از مهمترین ابعاد بهرهمندی چین از جنگ، دسترسی به اطلاعاتی است که میتواند شناخت این کشور از شیوه عملیات، استقرار نیروها و الگوهای پشتیبانی نظامی آمریکا را افزایش دهد. تصاویر ماهوارهای تجاری امکان شناسایی هواپیماها، تأسیسات نظامی، تحرکات نیروها و خسارات ناشی از حملات را فراهم میکنند. بنابراین، دادههایی که ظاهراً کاربرد تجاری دارند، ممکن است در محاسبات نظامی نیز ارزش قابلتوجهی پیدا کنند.
این در حالیست که واشنگتن پیشتر سه شرکت چینی، شامل میزار ویژن، دِ ارث آی و چانگگوانگ فناوری ماهوارهای، را به ارائه تصاویر یا اطلاعات قابل استفاده در پشتیبانی از فعالیتهای نظامی ایران متهم و تحریم کرده بود. پکن این اتهامات را رد کرده و فعالیت شرکتهای خود را قانونی دانسته است. ازاینرو، باید میان دسترسی ایران به تصاویر با منشأ چینی و اثبات تصمیم دولت چین برای پشتیبانی اطلاعاتی از حملهای مشخص تفاوت قائل شد.
استفاده از یوآن در برخی معاملات نیز میتواند وابستگی طرفهای تجاری به نظام مالی آمریکا را کاهش دهد، هرچند به معنای خروج تمام مبادلات نفتی دو کشور از نظام مالی جهانی نیست اما به هر ترتیب این موضوع میتواند برای چین یک گام مهم اقتصادی قلمداد شود
بااینحال، مشاهده نحوه استقرار نیروهای آمریکایی، الگوهای سوخترسانی، جابهجایی تجهیزات و واکنش به حملات، میتواند شناختی عملیاتی از ظرفیتها و محدودیتهای نظامی آمریکا ایجاد کند. چنین شناختی برای برنامهریزی دفاعی چین و بررسی سناریوهای احتمالی آینده، از جمله بحران پیرامون تایوان، ارزشمند است. جنگ همچنین فرصتی برای مشاهده عملکرد تسلیحات و سامانههای پشتیبانی آمریکا در شرایط واقعی فراهم میکند که البته این ماجرا نمیتواند به صورت کامل چین را به مقصود خود در قبال تسلیحات آمریکا برساند.
نفت، طلا و یوآن
دومین مسیر بهرهبرداری چین، اقتصاد و تجارت است؛ حوزهای که مزیت پکن در آن از مقیاس مصرف انرژی، توان مدیریت ذخایر و جایگاه این کشور در تجارت جهانی ناشی میشود. بر اساس اطلاعیه وزارت خزانهداری آمریکا در آوریل ۲۰۲۶، چین حدود ۹۰ درصد صادرات نفت ایران را خریداری میکند. پالایشگاههای مستقل چینی، با استفاده از نفت تخفیفدار ایران بخشی از نیاز خود را تأمین میکنند و به تهران امکان میدهند باوجود تحریمها، خریدارانی برای نفت خود داشته باشد.
بخشی از این تجارت از طریق واسطهها و نفتکشهای موسوم به ناوگان سایه انجام میشود. استفاده از یوآن در برخی معاملات نیز میتواند وابستگی طرفهای تجاری به نظام مالی آمریکا را کاهش دهد؛ هرچند به معنای خروج تمام مبادلات نفتی دو کشور از نظام مالی جهانی نیست.
با تشدید محاصره دریایی و اختلال در کشتیرانی مرتبط با ایران، این مزیت محدود شده است. گزارش رویترز در ششم اکتبر نشان داد پالایشگاههای مستقل چین برای تحویل در ماههای اکتبر و نوامبر، حدود ۱۵ تا ۲۰ میلیون بشکه نفت عراق و قطر خریداری کردهاند. این تغییر نشان میدهد چین برای حفظ جریان تأمین انرژی ناچار به تنوعبخشی بیشتر شده است؛ اقدامی که میتواند هزینه خرید، حملونقل و بیمه را افزایش دهد.
پکن پیش از جنگ نیز با انباشت نفت و متنوعسازی منابع تأمین، خود را برای مواجهه با شوکهای بازار آماده کرده بود. طبق تحلیل رویترز در ژوئیه ۲۰۲۶، واردات نفت خام چین در ژوئن به حدود ۵.۹۶ میلیون بشکه در روز کاهش یافت؛ درحالیکه این رقم پیش از جنگ ۱۰.۶۶ میلیون بشکه در روز بود. ذخایر موجود و محمولههای در مسیر آسیا، امکان جذب بخشی از اختلال عرضه را فراهم کردند. بااینحال، ذخیره نفت خام تضمین نمیکند که چین از کمبود فرآوردههایی مانند گازوئیل و سوخت هواپیما مصون بماند.
طلا نیز در راهبرد اقتصادی چین اهمیت یافته است. طبق دادههای اداره دولتی ارز چین، بانک مرکزی این کشور در سپتامبر حدود ۲۳ تن طلا به ذخایر خود افزود؛ بیشترین خرید ماهانه آن در نزدیک به سه سال گذشته. واردات طلای چین نیز در هشت ماه نخست سال ۲۰۲۶ از هزار تن گذشت و به ارزش ۱۵۸.۸ میلیارد دلار رسید؛ رقمی بالاتر از واردات ۸۸۶ تنی سال ۲۰۲۵.
این روند در شرایطی ادامه یافت که بهای طلا در سپتامبر بیش از هشت درصد افت کرد و به حدود ۴۱۷۶ دلار در هر اونس رسید؛ درحالیکه در ژانویه از ۵۵۰۰ دلار عبور کرده بود. خرید طلا میتواند تلاشی برای حفظ ارزش داراییها و تنوعبخشی ذخایر باشد، اما بهتنهایی ثابت نمیکند که تمام این خریدها واکنشی مستقیم به جنگ یا اقدامی هماهنگ برای حذف دلار است.
چین میکوشد میان حفظ مناسبات خود با تهران، مدیریت روابط با واشنگتن و حفاظت از منافع اقتصادیاش در کشورهای حوزه خلیج فارس توازن برقرار کند و به این دلیل توصیف پکن بهعنوان برنده جنگ تنها زمانی دقیق است که میان فرصتهای ایجادشده، دستاوردهای بالفعل و هزینههای احتمالی آینده تمایز قائل شویم
محاسبات واشنگتن
از نگاه ایالات متحده، بهرهمندی چین از جنگ میتواند در سه سطح افزایش شناخت اطلاعاتی از نیروهای آمریکایی، استمرار خرید نفت ایران با وجود تحریمها و گسترش تدریجی استفاده از یوآن در مبادلات تجاری نگرانکننده باشد. در این چارچوب، واشنگتن ممکن است اقدامات شرکتهای چینی را بخشی از رقابت گستردهتر فناوری، امنیت اقتصادی و مقابله با دور زدن تحریمها ارزیابی کند.
تحریم شرکتهای ماهوارهای چین نمونهای از ابزارهای آمریکا برای محدودکردن دسترسی بازیگران رقیب به دادههای حساس است. واشنگتن همچنین میتواند با افزایش نظارت بر شبکههای حملونقل نفت، هدفگیری واسطهها و اعمال محدودیتهای مالی، هزینه تجارت نفت ایران را برای خریداران چینی افزایش دهد. بااینحال، چنین اقداماتی ممکن است هزینه تأمین انرژی را برای بازارهای دیگر نیز بالا ببرد و انگیزه توسعه سازوکارهای پرداخت جایگزین را تقویت کند.
سناریوی نخست برای پکن، ادامه راهبرد کنونی یعنی پرهیز از مداخله نظامی، حفظ روابط اقتصادی با ایران، خرید انرژی از منابع متنوع و استفاده از ذخایر برای عبور از بحران است. سناریوی دوم، تشدید فشار آمریکا و محدودشدن دسترسی چین به نفت ایران، دادههای ماهوارهای و شبکههای تجاری است؛ وضعیتی که ممکن است پکن را به عقبنشینی تاکتیکی یا تقویت مسیرهای جایگزین سوق دهد.
سناریوی سوم، گسترش تنشهای اقتصادی و فناورانه میان دو قدرت است؛ مسیری که در آن اختلاف بر سر ایران به یکی از محورهای رقابت گستردهتر تبدیل میشود. چین ممکن است در چنین شرایطی تلاش برای افزایش ذخایر طلا، توسعه مبادلات غیردلاری و استقلال زنجیرههای تأمین را تسریع کند. بااینحال، تبدیل این روندها به نظمی جایگزین برای نظام مالی جهانی، فرایندی بلندمدت است.
در نهایت به نظر میرسد که چین از جنگ فرصتهایی اطلاعاتی، اقتصادی و دیپلماتیک به دست آورده، اما کنترلکننده پیامدهای آن نیست. اگر اختلال در کشتیرانی طولانی شود، هزینه انرژی افزایش یابد یا واشنگتن فشارهای خود را تشدید کند، بخشی از منافع کنونی پکن میتواند به زیان تبدیل شود. برندهبودن چین، بنابراین، نتیجهای قطعی نیست؛ بلکه به توانایی این کشور در مدیریت رقابت، حفظ مسیرهای تأمین و جلوگیری از تبدیل فرصتهای کوتاهمدت به بحرانهای راهبردی بستگی دارد.
دیدگاه تان را بنویسید